Mostrando entradas con la etiqueta intervención local. Mostrar todas las entradas

lunes, 9 de octubre de 2023

Intervención local: debate sobre el estado de la profesión (y II)

"Ser realmente bueno diciendo NO, nos impide quemarnos y gestionar ese conflicto con los compañeros demuestra un alto nivel de liderazgo y exige mucha inteligencia emocional". 

Ver Primera parte: https://fiscalizacion.es/2023/10/07/ccil23-1/#

Por ANTONIO ARIAS RODRIGUEZ. Fiscalización.es blog.- Los Congresos profesionales cumplen la imprescindible misión de mantener a un colectivo conectado y al día de las principales problemas y retos de las funciones desempeñadas. Garantizan la oferta abundante de publicaciones sobre temas relevantes de interés para los restantes colegas, promueven la sana crítica y contribuyen, mejor que cualquier otra iniciativa, a avanzar y difundir en el conocimiento, tanto de los procesos, como identificar a los principales protagonistas en todos niveles de decisión. Son también una buena inyección de moral, un magnífico ejercicio de autoayuda mutua para reforzar vínculos y ser conscientes del verdadero estado de la profesión.

En el caso del CCIL23 y los interventores locales, la presencia -y el impulso- del Ministerio de Hacienda, a través de la Intervención General de la Administración del Estado, dota de una especial solidez al evento, aportando interpretaciones auténticas a las principales cuestiones que los interventores tienen sobre la mesa cada día. La estabilidad presupuestaria, elevada a rango constitucional, convirtió a los Interventores en la espina dorsal del sector público español. Eso si, con muchas vacantes desde hace lustros.

Asimismo, la presencia de las Instituciones de Control Externo, con la presidenta del Tribunal de Cuentas de España, Enriqueta Chicano, con su presidenta de la Sección de fiscalización, Dolores Genaro y del consejero responsable de Administración Local, Miguel Ángel Torres, así como de los miembros de los OCEX, demuestra compromiso con una profesión que lo necesita.

Como ya avanzamos, se trata de una labor bastante solitaria, responsable y difícil que en mi opinión exige una cierta solidez emocional. Hay que ser conscientes de ello, de las presiones (a veces de nosotros mismos) y cuidar las relaciones humanas. El interventor es también un tecnólogo que forma parte de una organización, sin caer en el corazón de feldespato -que decíamos hace 15 años- debe participar en equipos y relacionarse socialmente.

Todos deberíamos de mejorar en este tipo de capacidades. Las estadísticas internacionales nos confirman que, en general, el ciudadano medio español está a la cola europea en lo concerniente a las habilidades sociales (pensamiento crítico/solución de problemas, creatividad, curiosidad …). Algo sorprendente en el país de Picasso o Quevedo. Volveremos sobre ello en próximas entradas pero avancemos desde ahora que en la función pública responsable de la Intervención (también muchos contables) la situación se complica porque los poderes públicos han depositado en ahí la difícil misión de decir no. Eso reúne poderosas fuerzas en su contra, genera rechazo y produce cierto agotamiento.

Ser realmente bueno diciendo NO, nos impide quemarnos y gestionar ese conflicto con los compañeros demuestra un alto nivel de liderazgo y exige mucha inteligencia emocional.

Como tuve oportunidad de apuntar en mi panel (tendrá también su oportuna reseña aquí) estamos ante unos de los profesionales de la Administración Pública más cualificados. La creciente vertiente auditora -frente a la clásica fiscalización previa- del interventor es inconcebible sin la tecnología. “La Inteligencia Artificial será vuestro colaborador inmediato y os librará de muchas tareas que se os darán resueltas«. Eso si, surgen nuevos problemas y también nuevas soluciones. Todo ello es sobradamente conocido y ocupa cada vez más espacio en nuestras reuniones. El Minguimapa de riesgos se actualiza por trimestres. En relación con esto, comentaremos que en unos días la magnífica comunicación de Enrique Benítez.
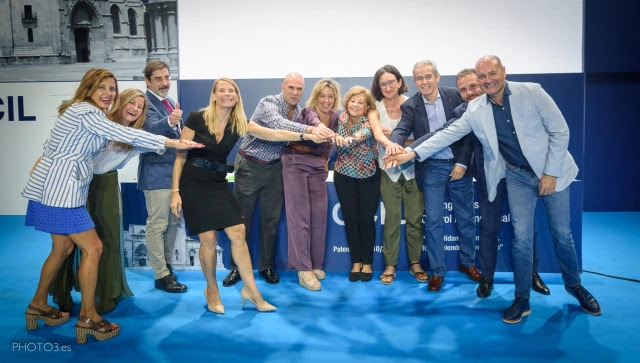
Un 11 ganador: Inmaculada Grajal, Virginia Losa, Pablo Arellano, Nuria Josa, Ángel Díaz Mancha, Eva Aguilar, Mercedes Vega, Sonia Huesca, Jaime Porquet, Jorge Castejón y Ernest Ruiz

Como indicaba la anfitriona Interventora General de la Diputación de Palencia, Inmaculada Grajal -imprescindible su artículo en el monográfico presentado en el stand de La ley durante el CCIL- ante el escenario de control sobre la estabilidad presupuestaria y la sostenibilidad financiera para el ejercicio 2024, “la posición del órgano interventor se revela fundamental para que las Entidades Locales puedan retornar a una disciplina presupuestaria que les permita cumplir con el nuevo marco de reglas fiscales, estableciendo un control y seguimiento rigoroso de los parámetros económico-financieros, anticipando ya al último trimestre de 2023 medidas que permitan la adaptación en 2024 a un nuevo prisma normativo”.

La jornada final terminó, justo antes de las conclusiones -que publicaremos en una próxima entrada- con el premio a la trayectoria profesional de José Fernando Chicano, Interventor General del Ayuntamiento de Tarragona y uno de los referentes y dinamizadores del sector que valoran su integridad, generosidad y rigor. Le veis en la foto final emocionado por el homenaje de sus colegas.

Ver Primera parte: https://fiscalizacion.es/2023/10/07/ccil23-1/#

sábado, 17 de marzo de 2018

El nuevo modelo de control interno del ayuntamiento de Madrid

"La inmediatez de sus actuaciones facilita la ejecución de los trabajos de forma más continuada en el tiempo y, en su caso, abrir actuaciones específicas de control permanente en supuestos de extrema gravedad"

Por Francisco Javier Sánchez Rubio. Director de la Oficina de Contabilidad y Control Financiero del Ayuntamiento de Madrid. Blog. Idluam.org.-  El próximo 1 de julio entra en vigor el Real Decreto 424/2017, de 28 de abril, por el que se regula el régimen jurídico del control interno en las entidades del Sector Público Local. La Intervención General del Ayuntamiento de Madrid, aprovechando su necesaria adaptación, se ha fijado el objetivo de diseñar un modelo de control interno ajustado no solo a la nueva normativa sino también a las exigencias que se demandan en la actualidad a los órganos de control interno.

Tomando como punto de partida dichos encargos, a finales del mes de agosto de 2017 comenzamos desde la Dirección de control financiero a trabajar en la elaboración de la metodología aplicable al proceso de cambio perseguido y en la realización de los análisis previos de los efectos que previsiblemente se pudieran generar con la implantación de los nuevos procedimientos de control interno diseñados. A fecha de hoy, hemos finalizado la fase preliminar de diseño y nos encontramos en plena etapa de pre-implantación, desarrollo funcional de las aplicaciones informáticas y difusión interna. El proceso finalizará con la adopción en los próximos meses de los acuerdos de aplicación requeridos al efecto.

El Modelo diseñado parte de la concepción holística del control como un todo, tanto en su diseño como en su ejercicio. Con ello superamos la tradicional dicotomía existente en gastos entre el control de legalidad previo pleno y la fiscalización previa limitada.

La aplicación práctica del concepto se basa en la implantación de la fiscalización e intervención previa de requisitos básicos y en el ejercicio concomitante de comprobaciones adicionales no invalidantes (tanto de cumplimiento como de gestión). Los resultados obtenidos en este segundo nivel servirán de base para los posteriores trabajos de planificación del control financiero permanente planificado.

Las comprobaciones concomitantes se realizan sobre una muestra obtenida a partir de una evaluación de riesgos previa y continua en el tiempo que se efectúa mediante la aplicación de técnicas de aprendizaje automatizado. El tamaño de la muestra que se sujeta a comprobaciones adicionales se determina por agrupación de los tipos de expedientes incluidos en el Acuerdo municipal de requisitos básicos.

El objetivo que se busca con las comprobaciones concomitantes no es la realización de una fiscalización plena, sino la obtención de una completa información sobre la gestión realizada que permita ejecutar una planificación dirigida en la preparación de los trabajos de control permanente sobre los expedientes sujetos requisitos básicos. Además, la inmediatez de sus actuaciones facilita la ejecución de los trabajos de forma más continuada en el tiempo y, en su caso, abrir actuaciones específicas de control permanente en supuestos de extrema gravedad.

Desconcentración interventora
Pero el modelo diseñado, para que resulte coherente, tiene que tener en cuenta la elevada desconcentración que la función interventora presenta en la Intervención General del Ayuntamiento de Madrid. Como respuesta a esta dificultad, el ejercicio del control interno se efectúa dentro de un entorno informatizado que centraliza todas las actuaciones, las normaliza a través de la tabulación general de todas las verificaciones de requisitos básicos y de la homogenización de las comprobaciones adicionales concomitantes (valorando, incluso, el error detectado).

Resumiendo, el modelo diseñado parte de la fiscalización e intervención previa de los gastos y obligaciones bajo la modalidad de requisitos básicos, a la que se le acompaña de una comprobación adicional de verificaciones de legalidad y de gestión efectuada sobre una muestra aleatoria que se calcula sobre la base de una evaluación de riesgos por áreas de gasto actualizada mediante procedimientos de machine learning.

La informatización de la gestión administrativa del último lustro coloca a los órganos de control interno en la obligación de adaptar sus procedimientos a las nuevas tecnologías. La exigencia no debe restringirse únicamente a la planificación de los trabajos (como ha quedado explicado en los apartados anteriores), sino que también hemos de plantearnos su empleo en el diseño de nuevas herramientas de control interno.

Detectar anomalías
La Intervención General del Ayuntamiento de Madrid ha aceptado este reto y hemos implementado dentro de la modalidad del control permanente nuevos procedimientos de control interno ejercidos mediante la aplicación de análisis de exploración de datos. El objetivo inicial es la obtención de patrones de comportamiento que permitan detectar anomalías, para más adelante poder llegar a ofrecer soluciones predictivas que las anticipen.

Inicialmente, hemos abierto esta nueva herramienta para la realización de los controles posteriores sobre la contratación menor, los ingresos sujetos a toma de razón en contabilidad y los anticipos de caja fija.

En la Intervención General del Ayuntamiento de Madrid entendemos que la aplicación de soluciones basadas en análisis de big data ofrece incontables aplicaciones a futuro que permitirán superan los resultados que actualmente se obtienen a través del control pleno posterior.

El modelo diseñado se cierra con la propuesta de regular la obligación de publicar los informes de control financiero dentro del Portal de Transparencia, convirtiendo así al ciudadano en uno de sus destinatarios finales. Con esta obligación se avanza en la idea de conseguir la integración de los resultados obtenidos en el ejercicio del control interno con las exigencias de transparencia fijadas para las administraciones públicas.

Para terminar, una última reflexión: desde la convicción personal, entiendo que el futuro del control interno pasa por aceptar, entre otros, el reto de aplicar las nuevas técnicas de análisis de datos sobre la actividad pública en realización, una vez que está garantizado que la gestión cumple con la legalidad en régimen de requisitos básicos.

viernes, 9 de marzo de 2018

El Tribunal de Cuentas a favor de la Intervención local


 Por Mercedes Fuertes López. Blog EsPublico.- El pasado diciembre publicó el Tribunal de Cuentas el primer informe de fiscalización relativo a los acuerdos municipales que se habían adoptado a pesar de contar con reparos de los interventores, así como la existencia de otras anomalías económicas.

Este informe, como sabemos, deriva de la reforma de la legislación local de 2013 que trató -y en buena medida ha conseguido- embridar las finanzas de muchos Ayuntamientos españoles. Fue entonces cuando se incorporó la previsión de que los interventores remitieran información sobre las resoluciones adoptadas por la Corporación contrarias a los reparos que habían formulado, decisiones sin fiscalización previa y otras anomalías e incidencias advertidas en la gestión de los ingresos (nueva redacción del artículo 218 LHL). 

Aval del Constitucional
Esta reforma cuenta con el aval del Tribunal Constitucional. Al resolver varios recursos que cuestionaban tal obligación con el socorrido argumento de que incidía en la garantía de la autonomía local, el Alto Tribunal ha recordado que la Intervención satisface una importante función de control, contribuye a la buena gestión financiera, a la protección de los caudales públicos, siendo sus informes de carácter técnico, sin que entren en cuestiones de oportunidad o conveniencia de las decisiones que analice (así se señala, por ejemplo, en las sentencias 44/2017, de 27 de abril y 93/2017, de 6 de julio).

Pues bien, el 21 de diciembre el Tribunal de Cuentas ha publicado la fiscalización realizada sobre la información remitida correspondiente a los años 2014 y 2015. Un documento que pone de manifiesto la trascendencia de las funciones de los órganos de control, tanto de los interventores que actúan dentro la Administración, como de los órganos externos porque -señala el Tribunal de Cuentas- se ha contado con la importante colaboración de prácticamente todos los órganos autonómicos. Solo la Cámara de Comptos de Navarra no se adhirió al sistema de fiscalización coordinada.
Unas líneas permiten resumir algunas impresiones que quedan tras la consulta de este Informe.

La mayoría de las Corporaciones sobre las que se realizó el muestreo enviaron la información requerida. Con retrasos, porque sólo aproximadamente el 20% la remitió en plazo, pero tras requerimientos la información llegó a los órganos de control. Sí se destaca que todos los Ayuntamientos de más de cien mil habitantes enviaron la información. Faltaría más, cuentan con más medios y recursos que los Ayuntamientos de menos población. Una brecha notable que ha de salvarse y que genera muchas de las recomendaciones finales del Tribunal. Pero antes de aludir a las mismas, conviene advertir otras consideraciones.

Acuerdos y reparos
En la mayoría de las Corporaciones fiscalizadas (poco más del 80%) no se produjeron en esos dos años acuerdos contrarios cuando la Intervención presentó algún reparo ni tampoco anomalías en la gestión de los ingresos. Tal porcentaje es significativo. Sin embargo, se desinfla cuando se atiende de manera más pausada a los Ayuntamientos según su censo vecinal. Es cierto que a mayor población, más expedientes y, en consecuencia, más riesgo de incidencias… Pero la cifra que se ofrece no es tan positiva como la anterior: con relación a los Ayuntamientos de más de trescientos mil habitantes, sólo dos en 2014 y tres en 2015 son los que no presentaron acuerdos contrarios a los reparos formulados.

La mayoría de los reparos se manifiesta en dos sectores. Por un lado, en los procedimientos de contratación, porque se admitieron gastos sin reflejo en expediente alguno o se prorrogaron de manera tácita contratos previos; por otro, en el ámbito del personal porque se otorgan retribuciones no previstas o por cuantía superior a los límites establecidos. Los números vuelven a facilitar una mejor comprensión: la cuantía de los reparos alcanzó los 1.300 millones de euros en 2014 y 1.900 millones de euros en 2015.

En fin, se resalta en el Informe que es bastante adecuada la fiscalización que se realiza de manera previa, pero que en muchas Corporaciones falta la necesaria fiscalización posterior que permita comprobar si se cumplen los principios de economía, eficacia y eficiencia en la gestión pública.

Fiscalización financiera
Estas y otras consideraciones conducen al Tribunal de Cuentas a insistir en la mejora de los manuales y guías internas de gestión económica, extender la fiscalización posterior y facilitar una adecuada fiscalización financiera. Pero, sobre todo, resulta indispensable dotar de personal suficiente a las Corporaciones para asegurar el buen funcionamiento de los sistemas de control. Si muchos conocemos la situación en que se desenvuelve la gestión financiera en tantos Ayuntamientos, ahora también el Tribunal de Cuentas clama por la necesidad de más habilitados nacionales como personal competente de apoyo. 

Sus palabras son nítidas: más de la tercera parte de las Corporaciones donde las obligaciones reconocidas superan los cincuenta millones de euros sólo hay un único puesto de habilitado nacional para el desempeño de estas funciones. Y, sobre todo: es elevado el número de puestos vacantes, de interinos, de nombramientos accidentales, así como de la acumulación de Intervenciones que conduce a una elevada carga de trabajo. Y ello se manifiesta de manera más cruda en los Ayuntamientos de menos población. Conviene atender a estas carencias. No es necesario recordar que el buen funcionamiento de los servicios locales, la buena administración en la que confiamos tantos ciudadanos se manifiesta si hay un adecuado control de las finanzas públicas.